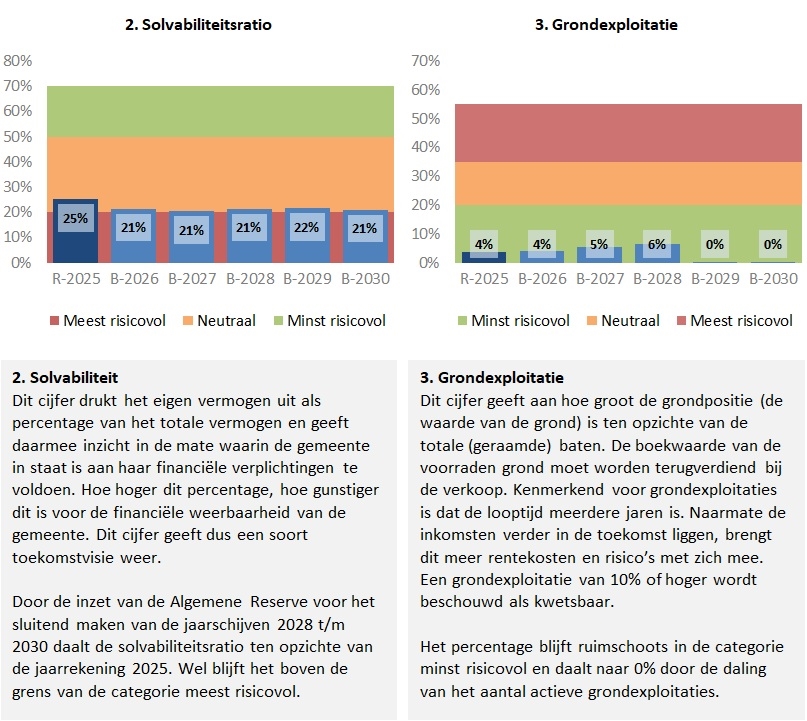
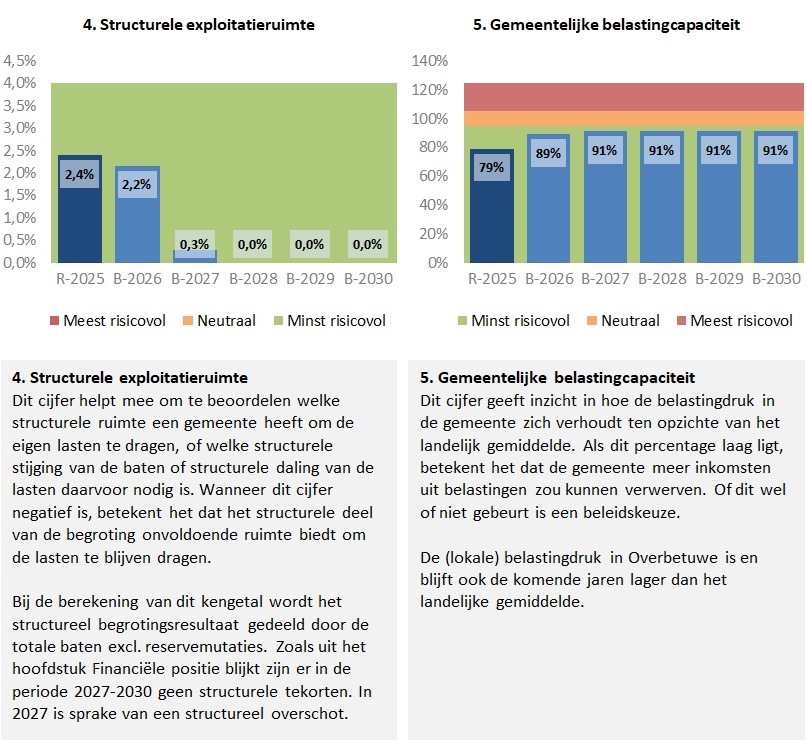
In theorie beschikt een gemeente over incidentele en structurele weerstandscapaciteit. De incidentele weerstandscapaciteit bestaat uit de algemene reserve, de bestemmingsreserves, de begrotingspost onvoorzien en aanwezige stille reserves. De structurele weerstandscapaciteit wordt bepaald door de omvang van toekomstige bezuinigingsmogelijkheden en het onbenutte deel van de belastingcapaciteit.
In onderstaande tabel wordt een overzicht gegeven van de werkelijk beschikbare weerstandscapaciteit per 1 januari 2027.
|
Soort
|
Bedrag
|
|
Incidentele weerstandscapaciteit
|
|
|
Algemene reserve
|
€ 23.609.000
|
|
Stille reserves
|
€ p.m.
|
|
Onttrekking algemene reserve begroting 2027
|
€ 0
|
|
Post onvoorzien
|
€ 40.000
|
|
Totale incidentele weerstandscapaciteit
|
€ 23.649.000
|
|
Structurele weerstandscapaciteit
|
|
|
Onbenutte belastingcapaciteit
|
€ 6.663.579
|
De algemene reserve is vrij aanwendbaar en kan worden ingezet voor onvoorziene lasten c.q. ter dekking van risico’s. Per 1 januari 2027 is het verwachte saldo van de Algemene Reserve € 23.609.000.
Stille reserves zijn niet-bedrijfsgebonden eigendommen van de gemeente met een hogere waarde in het economisch verkeer dan de boekwaarde. Stille reserves dragen bij aan de weerstandscapaciteit, omdat een deel van de eigendommen kan worden verkocht boven de boekwaarde. Hierdoor wordt winst gerealiseerd. Deze winst kan worden ingezet ter dekking van financiële risico’s.
Als de begroting sluit met een positief saldo is sprake van begrotingsruimte. Deze kan worden ingezet voor financiële tegenvallers, zonder ingrijpende beleidswijzigingen. In 2027 sluit de begroting met een structureel overschot van € 435.000.
De post onvoorzien is ter dekking van niet voorziene uitgaven.
Onbenutte belastingcapaciteit. De gemeente kan haar belastingen, te weten: OZB, afvalstoffenheffing en rioolheffing, voor zover deze laatste twee niet maximaal mogelijk en/of kostendekkend zijn verhogen om financiële tegenvallers op te vangen. Omdat de afvalstoffenheffing en rioolheffing maximaal kostendekkend zijn, wordt bij de berekening van de onbenutte belastingcapaciteit alleen naar de OZB gekeken.
De onbenutte belastingcapaciteit bij de OZB is het verschil tussen het gehanteerde tarief en het maximale tarief van de WOZ-waarde, zijnde 0,1595% voor 2027.
Wanneer het gemiddelde OZB-tarief voor de gemeente lager is dan het percentage voor toelating artikel 12, is er in principe sprake van onbenutte belastingcapaciteit, immers een verhoging van het OZB percentage zal nodig zijn om voor een aanvullende uitkering in aanmerking te komen.
|
Percentage van de WOZ-waarde voor toelating art.12
|
0,1595%
|
|
Werkelijk gewogen percentage WOZ-waarde gemeente Overbetuwe
|
0,1080%
|
|
Onbenutte belastingcapaciteit t.o.v. norm
|
47,7%
|
|
Onbenutte belastingcapaciteit
|
€ 6.663.579
|
Bij de berekeningen is uitgegaan van de huidige totale WOZ-waarde (peildatum 1-1-2026) van € 12.931.786.000. Het bedrag van € 6.663.579 geeft aan hoeveel de OZB-inkomsten nog maximaal verhoogd kunnen worden binnen de norm.
Met betrekking tot de onbenutte belastingcapaciteit geldt dat we terughoudend zijn in het doorvoeren van belastingverhogingen. Onze insteek blijft het aanbieden van een goed voorzieningenniveau tegen geringe lasten.